기초연금 집 한 채 있으면 재산 때문에 못 받나요? 지역별 공제 기준
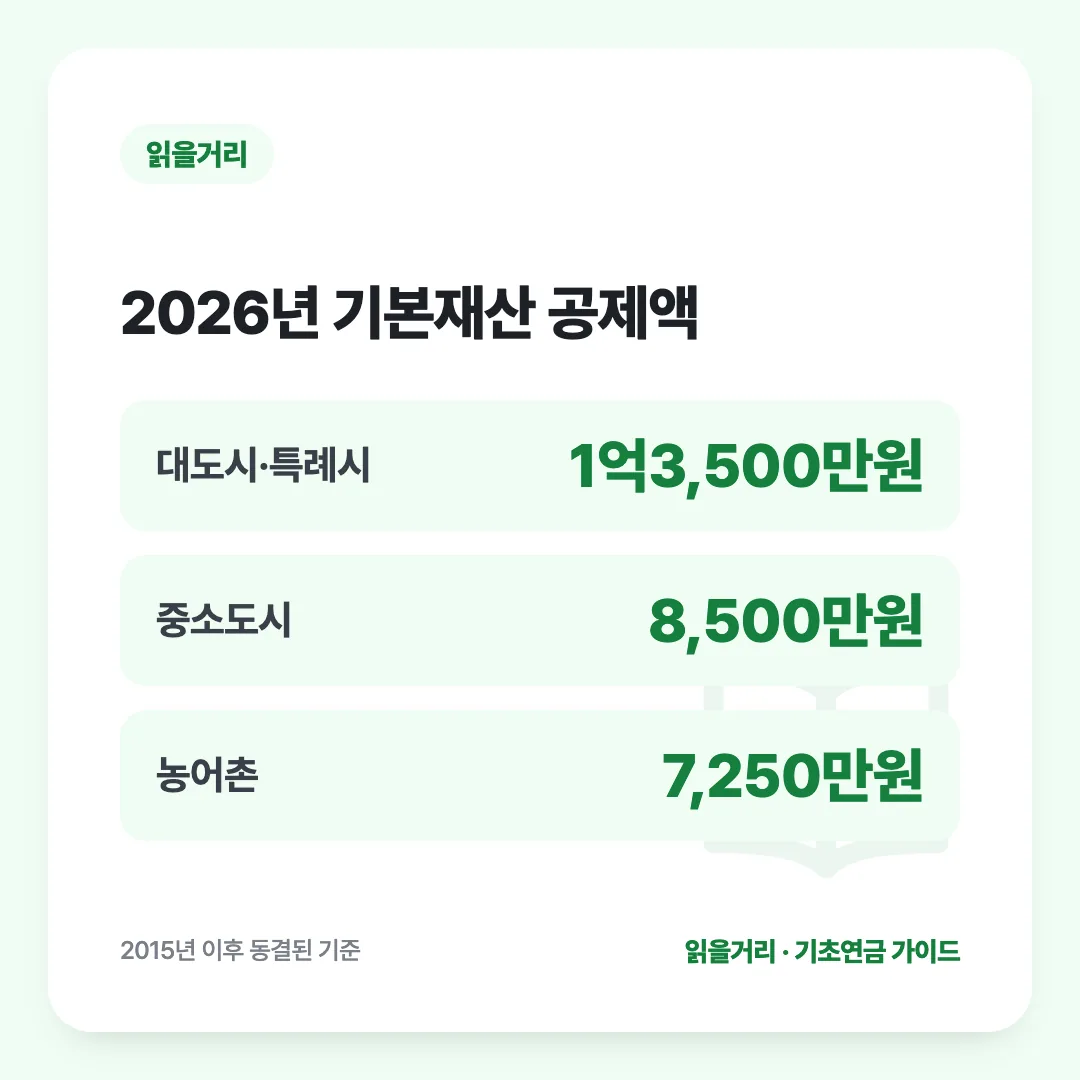
집이 한 채 있다고 기초연금을 못 받는 건 아닙니다. 본인이 살고 있는 집은 '기본재산 공제'를 받아 일정 금액까지는 재산으로 치지 않는데, 그 공제 금액이 사는 지역에 따라 대도시 1억3,500만원, 중소도시 8,500만원, 농어촌 7,250만원으로 다릅니다. 이 기준이 2026년 10월 기준으로도 2015년 수준에서 그대로 묶여 있어, 집값이 비슷해도 어느 지역에 사느냐에 따라 탈락 여부가 갈리는 경우가 생깁니다.
지역별 공제액, 얼마씩 다른가
기초연금의 재산 소득환산에서는 살고 있는 집값(공시가격 기준)에서 지역별 기본재산 공제액을 먼저 뺀 나머지만 재산으로 계산합니다. 공제액은 대도시·특례시 1억3,500만원, 중소도시 8,500만원, 농어촌 7,250만원입니다. 같은 1억5천만원짜리 집이라도 농어촌에 살면 7,250만원을 뺀 7,750만원만 재산으로 잡히고, 대도시에 살면 1억3,500만원을 뺀 1,500만원만 재산으로 잡혀 대도시 거주자가 오히려 더 유리한 구조입니다. 지역 구분은 행정구역을 기준으로 특별시·광역시의 '구'는 대도시로, 도 지역의 '시'는 대부분 중소도시로, '군' 지역은 농어촌으로 나뉩니다.
왜 생기는 역차별인가
이 공제 기준은 2015년 이후 한 번도 조정되지 않았습니다. 그사이 중소도시로 분류된 지역의 전세가격이 광역시보다 더 비싸진 경우가 많아졌는데도, 공제액은 지역 분류에 따라 그대로 적용됩니다. 예를 들어 경기도 안의 중소도시로 분류된 일부 시의 중위 전세가격이 6대 광역시의 구보다 높은데도, 공제액은 5,000만원이나 더 낮게 적용되는 역차별이 지적되고 있습니다. 집값이 비슷해도 행정구역상 어디로 분류됐는지에 따라 기초연금을 받고 못 받고가 갈릴 수 있다는 뜻입니다.
복지부도 현실화를 검토 중
보건복지부는 2026년 10월 기준으로 이 기본재산 공제 기준을 주거비 상승을 반영해 현실화하는 방향의 제도 개선을 검토하고 있습니다. 해외 금융재산·가상자산을 소득인정액에 포함하는 방안과 함께 논의되고 있는 내용으로, 관련 기초연금법 개정안은 국회 상임위원회에서 논의되는 단계입니다. 다만 2026년 10월 기준으로 아직 확정된 시행 일정은 없으므로, 지금 당장은 기존 지역별 공제 기준이 그대로 적용됩니다. 감사원 점검에서는 해외 금융재산을 5억원 이상 가지고 있어도 국내 부동산 공제 기준에만 맞으면 기초연금을 받을 수 있었던 사례가 확인되기도 했습니다. 재산 기준의 사각지대가 집값 공제뿐 아니라 해외 재산 쪽에서도 함께 지적되고 있는 셈입니다.
지금은 어떻게 따져야 하나
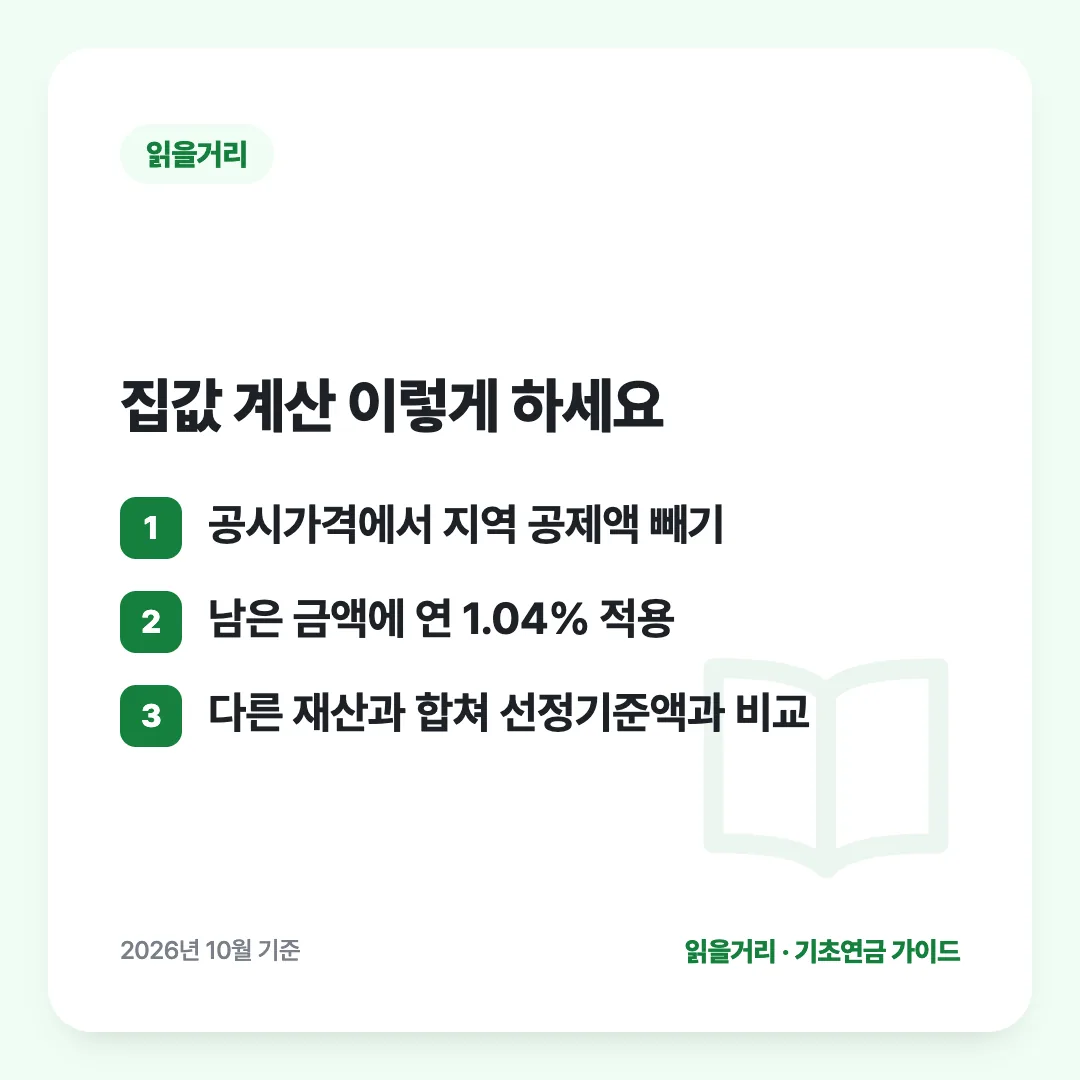
집 한 채 때문에 수급 여부가 걱정된다면, 집값(공시가격)에서 거주 지역의 기본재산 공제액을 뺀 나머지에 연 1.04%의 낮은 환산율을 적용해 계산해 봐야 합니다. 이 금액에 다른 소득·재산의 소득환산액을 더한 소득인정액이, 2026년 10월 기준 선정기준액인 단독가구 247만원·부부가구 395만2천원 아래면 집이 있어도 받을 수 있습니다. 집 한 채만 있고 다른 재산이 크지 않은 경우라면 생각보다 탈락하지 않는 경우가 많으니, 지역별 공제액을 반영해 직접 계산해 보는 것이 중요합니다. 특히 자녀와 떨어져 농어촌이나 중소도시에서 혼자 사는 어르신이라면, 집값이 대도시보다 낮아도 공제액 역시 낮다는 점을 모른 채 미리 포기하지 말고 한 번은 직접 계산해 보는 것이 좋습니다. 재산뿐 아니라 국민연금, 임대소득 같은 다른 소득도 함께 소득인정액에 더해지므로, 집값만 따져서는 전체 그림을 알 수 없고 모든 소득·재산을 더한 최종 소득인정액으로 판단해야 합니다. 계산이 복잡하다고 느껴진다면 혼자 따지기보다 국민연금공단에 전화해 본인 상황을 설명하고 함께 계산해 보는 것이 빠릅니다.
이렇게 하세요
출처
· 경향신문 (2026.4.15) — 기초연금 지역별 기본재산 공제 역차별 보도 — https://www.khan.co.kr/article/202604151121001/amp
· SBS Biz — 기초연금 기본재산 공제 현실화 개선 추진 보도 — https://biz.sbs.co.kr/amp/article/20000304329