주택연금 들면 집값보다 더 오래 살면 어떻게 되나요? 상속 걱정
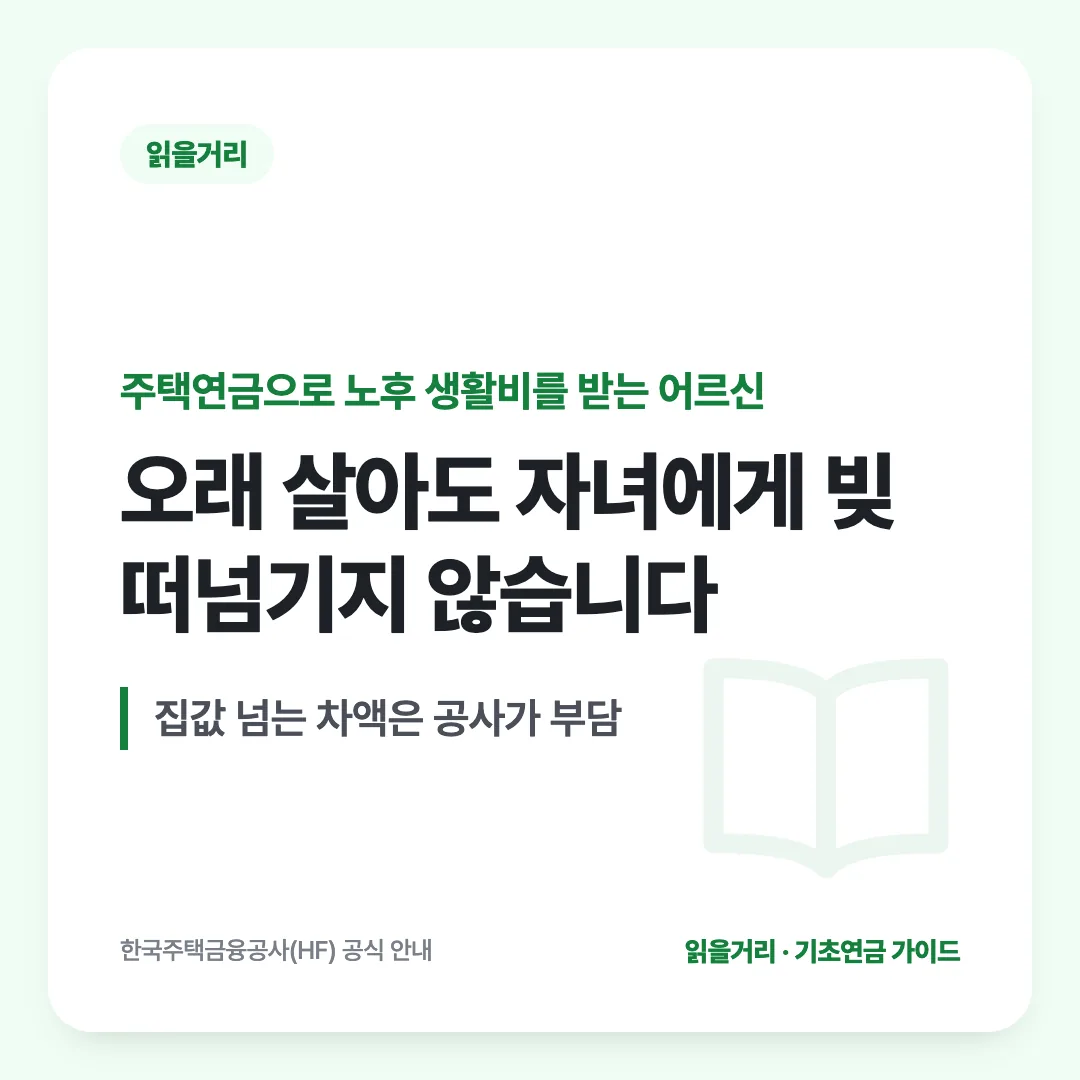
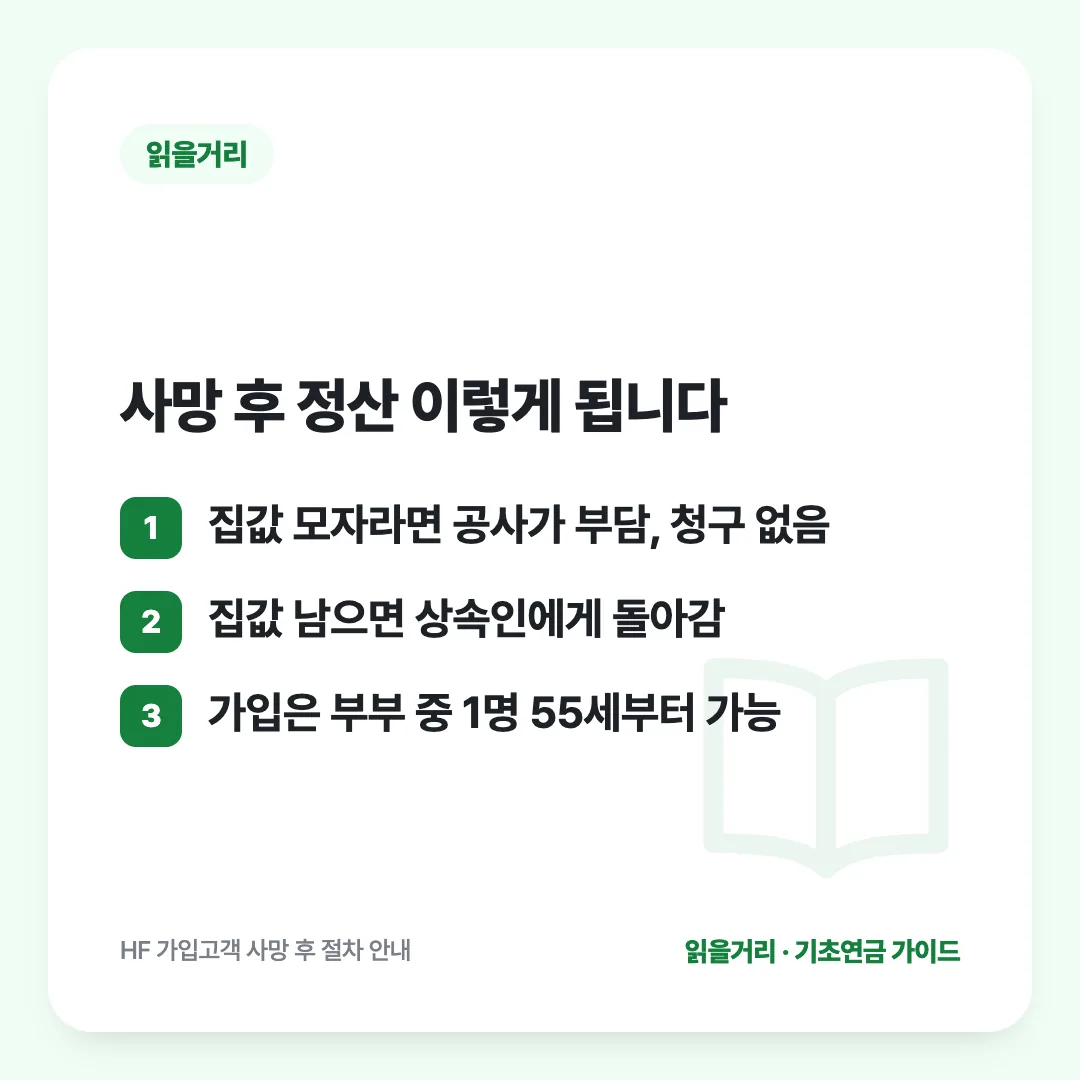
주택연금은 가입자(부부) 모두 사망할 때까지 매달 연금을 주는 종신지급 방식이어서, 오래 살아서 받은 연금 총액이 집값을 넘어도 그 차액을 자녀 등 상속인에게 청구하지 않습니다. 반대로 집값이 받은 연금보다 많이 남으면 그 차액은 상속인에게 돌아갑니다. 집을 담보로 맡기고 평생 생활비를 받는 구조이기 때문에, 오래 사는 것이 가입자에게 손해가 되지 않도록 설계돼 있습니다.
종신지급 방식이란
주택연금은 한국주택금융공사가 보증하는 제도로, 가입자가 집을 담보로 맡기고 그 집에 계속 살면서 매달 연금을 받는 구조입니다. 지급 방식 중 가장 많이 선택하는 종신지급방식은 인출 한도 없이 부부 중 마지막 한 사람이 사망할 때까지 평생 매달 같은 금액을 지급받는 방식입니다. 이 밖에도 가입 초기에 목돈이 필요할 때 일부를 미리 찾아 쓰고 나머지를 평생 나눠 받는 종신혼합방식, 초반에 더 많이 받고 나이가 들수록 적게 받는 방식 등 생활비 계획에 맞춰 고를 수 있는 옵션도 마련돼 있습니다. 핵심은 어떤 방식을 고르든 부부가 모두 사망할 때까지 생활비가 끊기지 않는다는 점입니다.
집값보다 더 받으면 — 자녀에게 청구 안 됨
가입자가 오래 살아 그동안 받은 연금과 이자를 합한 금액이 집값을 넘어서더라도, 한국주택금융공사는 정산금액이 부족하면 공사가 그 부담을 안고, 상속인에게 따로 청구하지 않습니다. 국가가 보증하는 구조이기 때문에, 집값이 모자란 손실은 공적 보증으로 처리되고 자녀가 대신 갚아야 하는 일은 생기지 않습니다. 이 점이 집을 자녀에게 물려주는 대신 본인 생활비로 쓰는 것을 주저하게 만드는 걱정을 덜어주는 부분입니다.
반대로 집값이 남으면 — 상속인에게 귀속
부부가 모두 사망하면 한국주택금융공사는 담보로 맡은 주택을 법원경매(저당권방식) 또는 공매(신탁방식)로 처분해 그동안 지급한 연금과 이자를 정산합니다. 이때 처분 금액이 받은 연금과 이자보다 많으면, 남은 차액은 상속인(신탁방식은 귀속권리자)에게 배당하거나 지급합니다. 상속인이 직접 집을 팔거나 현금으로 갚고자 한다면 담보주택 가격과 보증부대출 잔액 중 적은 금액만 상환하면 됩니다. 즉 주택연금은 집값이 모자라면 자녀에게 손해를 넘기지 않고, 집값이 남으면 그 이익을 상속인에게 돌려주는 구조입니다.
가입 전에 함께 봐야 할 조건
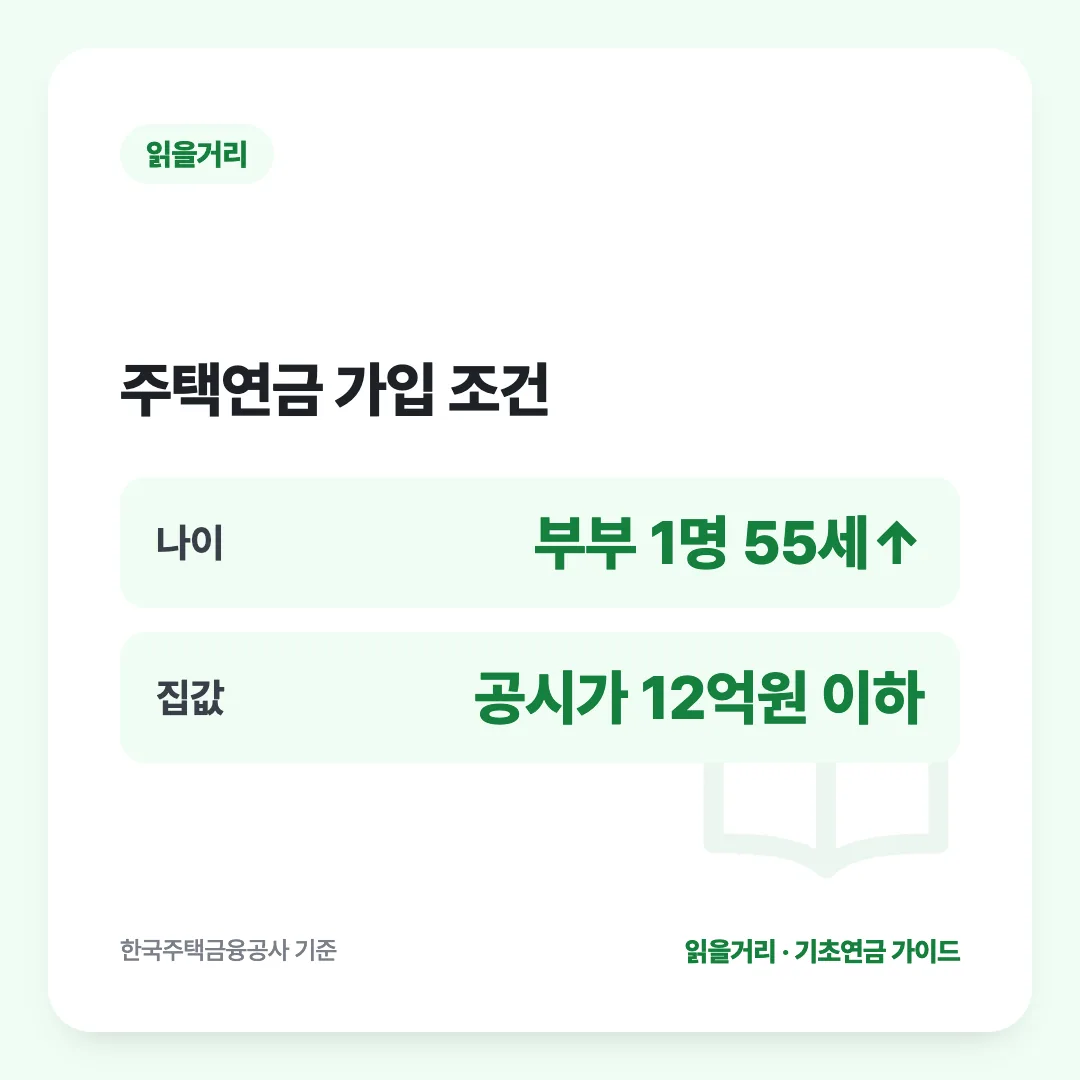
이런 보장을 받으려면 먼저 가입 조건을 충족해야 합니다. 부부 중 1명이 만 55세 이상이어야 하고, 부부 합산 공시가격이 12억원 이하인 주택을 보유하고 있어야 합니다. 공시가격 12억원을 넘는 2주택자는 3년 안에 1채를 처분하는 조건으로 가입할 수 있습니다. 상속 걱정 없이 종신 지급을 받으려면 이 가입 조건부터 맞는지 확인하는 것이 먼저입니다.
세금·건강보험은 어떻게 되나
주택연금으로 받는 돈이 세금이나 건강보험 피부양자 자격에 어떤 영향을 주는지는 가입자의 전체 재산 상황에 따라 달라질 수 있어 한 가지로 단정하기 어렵습니다. 대출 성격의 돈이라 소득세와는 다르게 취급된다고 알려져 있지만, 상속세나 건강보험 피부양자 자격처럼 세부 사항이 중요한 문제는 한국주택금융공사(1688-8114)나 세무사, 건강보험 관련 사항은 국민건강보험공단(1577-1000)에 직접 확인하는 것이 정확합니다. 가입 전에 가족, 특히 자녀와 미리 상속·생활비 계획을 상의해 두면 나중에 오해나 다툼을 줄일 수 있습니다. 자녀가 주택연금을 이어받는 '세대이음 주택연금'을 선택하면 부모님 사망 후에도 자녀가 계속 연금을 받을 수 있는데, 이 경우에도 집값 초과분을 자녀가 떠안지 않는 원칙은 그대로 유지됩니다. 세대이음을 선택할지, 그냥 종신지급으로 끝낼지는 가족 상황에 따라 다르므로 가입 시점에 함께 정해 두는 것이 좋습니다. 나중에 마음이 바뀌어도 일정한 절차를 거쳐 다시 조정할 수 있는 경우가 있으니, 결정이 어렵다면 공사 상담을 통해 천천히 정해도 괜찮습니다.
이렇게 하세요
출처
· 한국주택금융공사(HF) — 가입고객 사망 후 정산 절차 안내 — https://hf.go.kr/ko/sub03/sub03_02_05_07.do
· 위키트리 — 주택연금 가입조건·지급방식 보도 — https://www.wikitree.co.kr/articles/1115963